トヨタの納税額は日本一!過去の法人税0円の真相と2026年最新決算の全貌
日本を代表するグローバル企業であるトヨタ自動車。同社が毎年どれほどの税金を納めているのか、その規模感は多くのビジネスパーソンや納税者にとって常に高い関心を集めるテーマです。好決算とともに報じられる巨額の納税額が称賛を浴びる一方で、インターネット上では「過去に法人税を1円も払っていなかった時期がある」「大企業ならではの優遇措置で税逃れをしているのではないか」といった厳しい指摘や疑問の声も根強く飛び交っています。
公式決算資料や国税庁の統計、さらには歴代経営陣の生々しい証言を紐解くと、そこには単なる企業の損益計算にとどまらない、日本の税制の構造的ルールと世界を相手に戦う製造業の過酷な現実が浮き彫りになります。2026年現在の最新決算データに基づき、日本一の納税企業の実態と過去の「法人税ゼロ」の真相を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:トヨタの連結法人所得税等は年間1兆円を超える規模に達しており、名実ともに日本企業トップの納税額を誇る。
- 要点2:リーマンショック後の約5年間は単体法人税が実質0円だったが、これは合法的な「繰越欠損金」と「受取配当益金不算入」の仕組みによるもの。
- 要点3:内部留保は金庫に眠る現金の山ではなく、次世代モビリティ開発や国内雇用を維持するための巨額投資へ循環している。
【2026年最新】トヨタの納税額は一体いくら?過去最高水準を更新する巨額納税の実態
トヨタ自動車が公表している公式決算発表資料によると、同社の連結業績における営業利益は5兆円規模という日本企業として前人未到の領域を維持しています。これに伴い、グループ全体で納める法人所得税等の支払い総額は年間1兆円〜1兆4,000億円規模に上り、国内の法人税ランキングにおいて圧倒的な首位を独走しています。
日本の国税収入全体における法人税収は約15兆円〜18兆円前後で推移しているため、トヨタグループ単独で日本の国税法人税収のおよそ5〜8%相当を支えている計算になります。愛知県豊田市をはじめとする自治体に納められる法人住民税や固定資産税、さらにはグループ関連企業や数十万人に及ぶ従業員が納める個人住民税・所得税まで含めれば、国家財政と地域経済に与える影響力は計り知れません。
かつて円高や世界金融危機で苦境に立たされた時代を乗り越え、ハイブリッド車(HEV)の世界的な再評価や高付加価値モデルの販売好調、徹底した原価低減活動が結実した結果、現在のトヨタは「日本一稼ぎ、日本一税金を納める企業」としての地位を揺るぎないものにしています。

「過去に法人税を払っていなかった」噂の真相|豊田章男氏の涙の告白と税金の仕組み
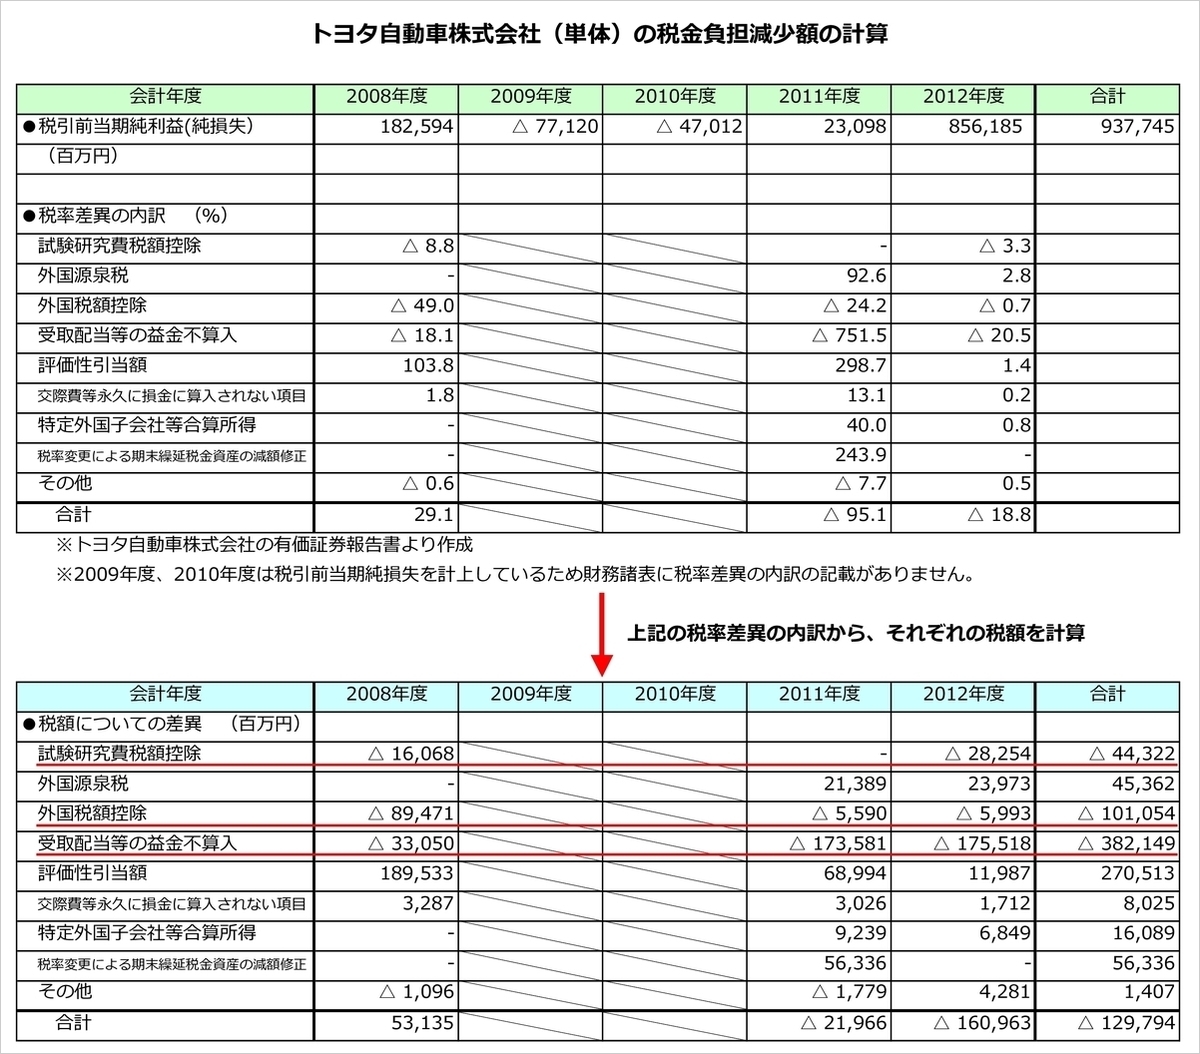
莫大な税金を納める現在の姿からは想像しにくいものの、ネット上で囁かれる「トヨタは過去に法人税を払っていなかった」という噂は歴史的事実です。具体的には、2008年秋のリーマンショック直後から2013年3月期にかけての約5年間、トヨタ自動車の「単体(親会社)」における国税の法人税支払額は実質的にゼロでした。
2014年5月に行われた決算記者会見の現場で、当時社長を務めていた豊田章男会長は声を詰まらせ、涙を浮かべながら次のように赤裸々に語りました。
「社長就任以来、国内では法人税を払っていませんでした。企業は利益を出し、税金を納めてこそ社会貢献ができる。今年度、ようやく納税できる企業になれたことが何より嬉しい」
日本を代表する大企業がなぜ5年もの間、法人税を納めずに済んだのか。その背景には、違法な脱税や意図的な租税回避ではなく、日本の税法に定められた2つの明確な税制の仕組みが存在していました。
1. 巨額の赤字を相殺する「繰越欠損金控除」
リーマンショックの直撃を受けた2009年3月期、トヨタは単体で約4,600億円という前代未聞の営業赤字に転落しました。日本の税制では、過去に発生した大赤字(税務上の欠損金)を一定期間にわたって翌年度以降の黒字と相殺できる繰越欠損金制度が認められています。赤字を出した企業が翌年以降に得た利益から過去の損失を差し引くことで課税所得がゼロになり、結果として法人税が発生しませんでした。
2. 二重課税を防ぐ「受取配当等の益金不算入」
もう一つの決定的な要因は、グローバル企業特有の税務ルールである「外国子会社からの配当の益金不算入」です。トヨタは北米やアジアなどの現地子会社で自動車を生産・販売し、現地の税制に従って莫大な法人税を各国の税務署へ納めています。現地で課税された後の最終利益から日本本社へ配当を送る際、日本国内でも再度課税してしまうと完全な「二重課税」になってしまいます。そのため、海外ですでに適法に納税された配当金は、日本の税務計算上「課税所得(益金)」から除外されます。当時、国内の単体事業(輸出製造など)が赤字または低収益だったトヨタは、海外からの配当を除いた国内所得がゼロ以下となったため、単体での法人税納付が発生しなかったのです。
【データ比較】トヨタの納税額・営業利益・内部留保の推移と日本企業ランキング
企業の財務体質と納税実態を客観的に把握するため、近年の主要財務データ、税額推移、および主要他社との水準を比較検証します。
| 決算期・項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2025〜2026年 連結営業利益 | 約4.8兆円〜5.3兆円 | プライム市場平均:数百億〜数千億円 | 日本企業として突出した世界屈指の収益力を維持 |
| 連結 法人所得税等(納税額) | 約1.1兆円〜1.4兆円 | 実効税率ベース(約29〜31%) | 日本の国税法人税収の5%以上を単独グループで負担 |
| 過去の暗黒期(2009〜2013年) | 単体法人税:実質0円 | 赤字企業は均等割のみ納付 | リーマンショックの赤字繰越と二重課税調整による合法処理 |
| 内部留保(利益剰余金) | 約30兆円〜35兆円規模 | 大企業製造業平均:数兆円 | 現金預金ではなく工場・研究開発・EV設備投資へ投下 |
| 国内法人税 企業別ランキング | 第1位(メガバンク・商社を凌駕) | 上位企業群:2,000億〜5,000億円 | 2位以下を大きく引き離す圧倒的な財政貢献度 |
【実態検証】ネットの批判「大企業優遇・内部留保」と現場目線で見えたリアル
SNSやネット掲示板では、しばしば「大企業は内部留保をため込み、減税の恩恵ばかり受けて労働者や下請けに還元していない」という強い批判が巻き起こります。しかし、現場の産業実態と会計の構造を詳しく検証すると、世間のイメージと現実の間には大きな隔たりがあることが分かります。
会計上の「内部留保(利益剰余金)」とは、企業がこれまでに積み上げてきた過去の利益の累計額であり、「金庫の中にそのまま積まれている現金の山」ではありません。トヨタの貸借対照表(B/S)を見れば明らかなように、利益剰余金の大半は次世代バッテリー工場の新設、自動運転・SDV(ソフトウェア・デファインド・ビークル)開発、世界中の生産設備、そして部品の在庫やサプライチェーンの維持に投じられています。
自動車産業は裾野が極めて広く、サプライヤーや関連産業を含めると国内で約550万人の雇用を支えています。トヨタは国内生産「年間300万台」という防衛ラインを一貫して死守し続けてきました。海外生産へ完全移転すればコストを削減できる局面でも国内雇用とモノづくりの基盤を守り抜いており、下請け企業へのエネルギー価格高騰分の価格転嫁支援や持続的な賃上げを実行している点も見過ごせません。
一般に知られていない盲点と税務の誤解|グローバル企業の二重課税と配当益金不算入
トヨタの税務に関して最も誤解されやすいのが、「輸出戻し税」や「研究開発減税」などの優遇措置に対する偏見です。
一部で「トヨタは消費税の輸出戻し税で儲けている」と語られることがありますが、これは税の仕組みに対する根本的な誤解です。消費税は「国内の消費」に対して課される間接税であり、海外へ輸出した商品には消費税が課されません。仕入れ段階で下請け企業等に支払った消費税分が税務署から還付されるのは、預かり消費税と支払い消費税を精算する正当な仕組みであり、企業への補助金や利益ではないのです。
また、日本の研究開発税制(R&D減税)をトヨタが活用していることも事実ですが、これは先進国各国の政府が自国の先端産業・技術革新を育成するために設けている共通の政策支援です。年間1兆円を超える巨額の研究開発費を日本国内で投じる動機付けとなっており、海外への技術流出や拠点移転を食い止める防波堤の役割を果たしています。

【プロの結論】企業財務と日本経済の視点から見出すべき本質的教訓
企業が納める税金を評価する際、単一年度の納税額の多寡だけで善悪を二元論的に断じることは、本質を見誤る危険を孕んでいます。
リーマンショックの暗黒期、トヨタが法人税を納められなかった事実は、経営陣にとって「社会に対する最大の恥辱」として深く刻まれました。その痛烈な反省があったからこそ、固定費の徹底的な見直し、どのような経済危機でも赤字に転落しない筋肉質な損益分岐点の構築、そして持続的な研究開発投資という強靭な企業体質へと変貌を遂げました。
読者がこの構造から学ぶべき最大の教訓は、「一時的なキャッシュを抱え込むこと」と「危機に耐えうる真の企業価値を高めること」の違いです。企業が適正に利益を上げ、適切に事業へ再投資し、結果として持続的に巨額の税金を納めることこそが、最も強固な社会的責任(CSR)の体現に他なりません。
トヨタの納税モデルから見る評価基準
- 高く評価すべき点:国内雇用300万台体制を維持しながら、年間1兆円を超える法人税を納めて国家財政を直接支えている点。
- 慎重に注視すべき点:電動化(EV・SDV)シフトに伴う巨額の先行投資競争の中で、将来的な収益性と国内納税規模をどのように維持し続けられるかという事業構造リスク。
【トヨタ 納税額】に関するよくある質問(FAQ)
Q1:トヨタは現在、どれくらいの税金を日本に納めていますか?
A1:近年の好決算を背景に、トヨタグループ全体の連結法人所得税等は年間1兆円〜1兆4,000億円規模に達しています。国内法人税ランキングで単独トップであり、日本の国税法人税収の5〜8%程度を単一グループで担っています。
Q2:トヨタが過去に「法人税を払っていなかった」というのは本当ですか?
A2:事実です。2008年のリーマンショック後の約5年間、トヨタ自動車(単体)の法人税納付額は実質ゼロでした。これは過去の赤字を黒字と相殺する「繰越欠損金控除」と、海外子会社ですでに課税された配当を除外する「受取配当益金不算入」という税法上の正規ルールが適用されたためです。
Q3:輸出戻し税でトヨタだけが得をしているというのは本当ですか?
A3:誤解です。輸出戻し税は、海外で販売される商品に日本の消費税を二重課税させないための世界標準の精算ルールです。仕入れ時に支払った消費税の過払い分が還付されているだけであり、トヨタに対する特別な優遇給付金ではありません。
まとめ:日本経済を牽引するトヨタの納税実態と今後の注目点
トヨタ自動車の納税額を巡る議論は、感情論や断片的な情報に惑わされることなく、税制の論理と企業財務の実態を正しく理解することが不可欠です。かつての「法人税ゼロ」という苦境を乗り越え、現在は過去最高水準の巨額納税を通じて日本の財政と地域社会を支える柱となっています。
100年に一度のモビリティ大変革期を迎える中、同社が巨額の税負担と将来投資を両立させながら、いかにして世界のトップランナーであり続けられるのか。その決算と納税の推移は、日本経済の未来を映し出す最も重要な指標であり続けます。 (出典: トヨタ 納税額(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。