学生バイト103万超えたらどうなる?親の税金急増と2026最新ルール
大学生や専門学校生がアルバイトに励むなかで、毎年のように直面するのが「年収103万円の壁」を巡る悩みです。「103万円を少しでも超えたらどうなるのか」「親に迷惑がかかると言われたが、具体的にいくら税金が高くなるのか」といった疑問や不安は、学生のみならず家計を預かる保護者にとっても切実な問題となっています。特に2025年から2026年にかけては、税制改正や「年収の壁」の引き上げ論議が大きく報道され、従来の常識と新制度の情報が錯綜しています。
本稿では、学生バイトが年収103万円を超えた際の本人の税金および親の扶養控除への影響、社会保険の壁との違い、知っておくべき勤労学生控除や確定申告の手順まで、徹底的に解明します。損をしないための正しい働き方とマネーリテラシーを整理していきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生バイトが103万円を超えると「本人の税金」だけでなく「親の特定扶養控除(63万円)」が外れ、世帯全体で年間数万〜十数万円の税負担増が発生するリスクがある。
- 要点2:「勤労学生控除」を使えば本人の所得税は130万円まで非課税に抑えられるが、親の扶養控除外れを防ぐ効果はないため混同に注意が必要。
- 要点3:交通費の非課税枠(月15万円まで)や複数バイトの合算ルール、年末調整・確定申告の正しい手続きを把握することで想定外の手取り減少を防げる。
【2026年最新税制】学生バイト「103万円の壁」超えたら何が起きる?制度改革と新基準
長年にわたり日本の労働市場と家庭経済に定着してきた「103万円の壁」ですが、近年の税制改正議論により、その位置づけは歴史的な転換期を迎えています。基礎控除や給与所得控除の改定が進むなか、2026年現在、学生アルバイトにとって最も意識すべき本質は「本人の課税」と「親の扶養控除」の2つの基準を明確に区別することです。
給与収入のみの場合、本人の所得税は「給与所得控除」と「基礎控除」を差し引いた残りの課税所得に対して課されます。従来は合計103万円を超えると本人に所得税が発生する仕組みでしたが、法改正の進展に伴い、本人の所得税非課税枠の引き上げが順次実施されています。しかし、注意しなければならないのは「親が受けている税法上の扶養控除の基準」が自動的に連動して無制限に広がるわけではないという点です。
報道各社の取材データや関係省庁の公開資料によると、学生本人の手取りに対する減税措置が進む一方で、親側の税控除要件には年齢区分(特に19歳以上23歳未満の特定扶養親族)に応じた厳格な所得上限が残されています。「本人の税金がかからないからいくら稼いでも大丈夫」と誤解して働き続けた結果、年末に保護者側へ多額の追徴税や控除剥奪の通知が届くケースが後を絶ちません。

親の税金はいくら高くなる?大学生の扶養控除が外れるデメリットと実態試算
学生が年収103万円(給与所得控除後の合計所得金額48万円)のラインを超えた際、最も致命的な打撃を受けるのは親の税金です。とりわけ19歳以上23歳未満の大学生年代の子どもを持つ家庭には、税負担を大幅に軽減する「特定扶養控除(所得税控除額63万円・住民税控除額45万円)」が適用されています。
学生がこの基準を1円でもオーバーした場合、親は特定扶養控除を全額喪失します。親の年収が中堅層(年収600万〜800万円前後、所得税率10〜20%・住民税率10%)の場合、親の税負担は年間で約10万〜15万円以上も増加することになります。学生本人が104万円稼いで得たプラス1万円の収入のために、世帯全体では10万円以上のキャッシュが失われるという、深刻な「手取り逆転現象」が生じます。
| 項目・壁の名称 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
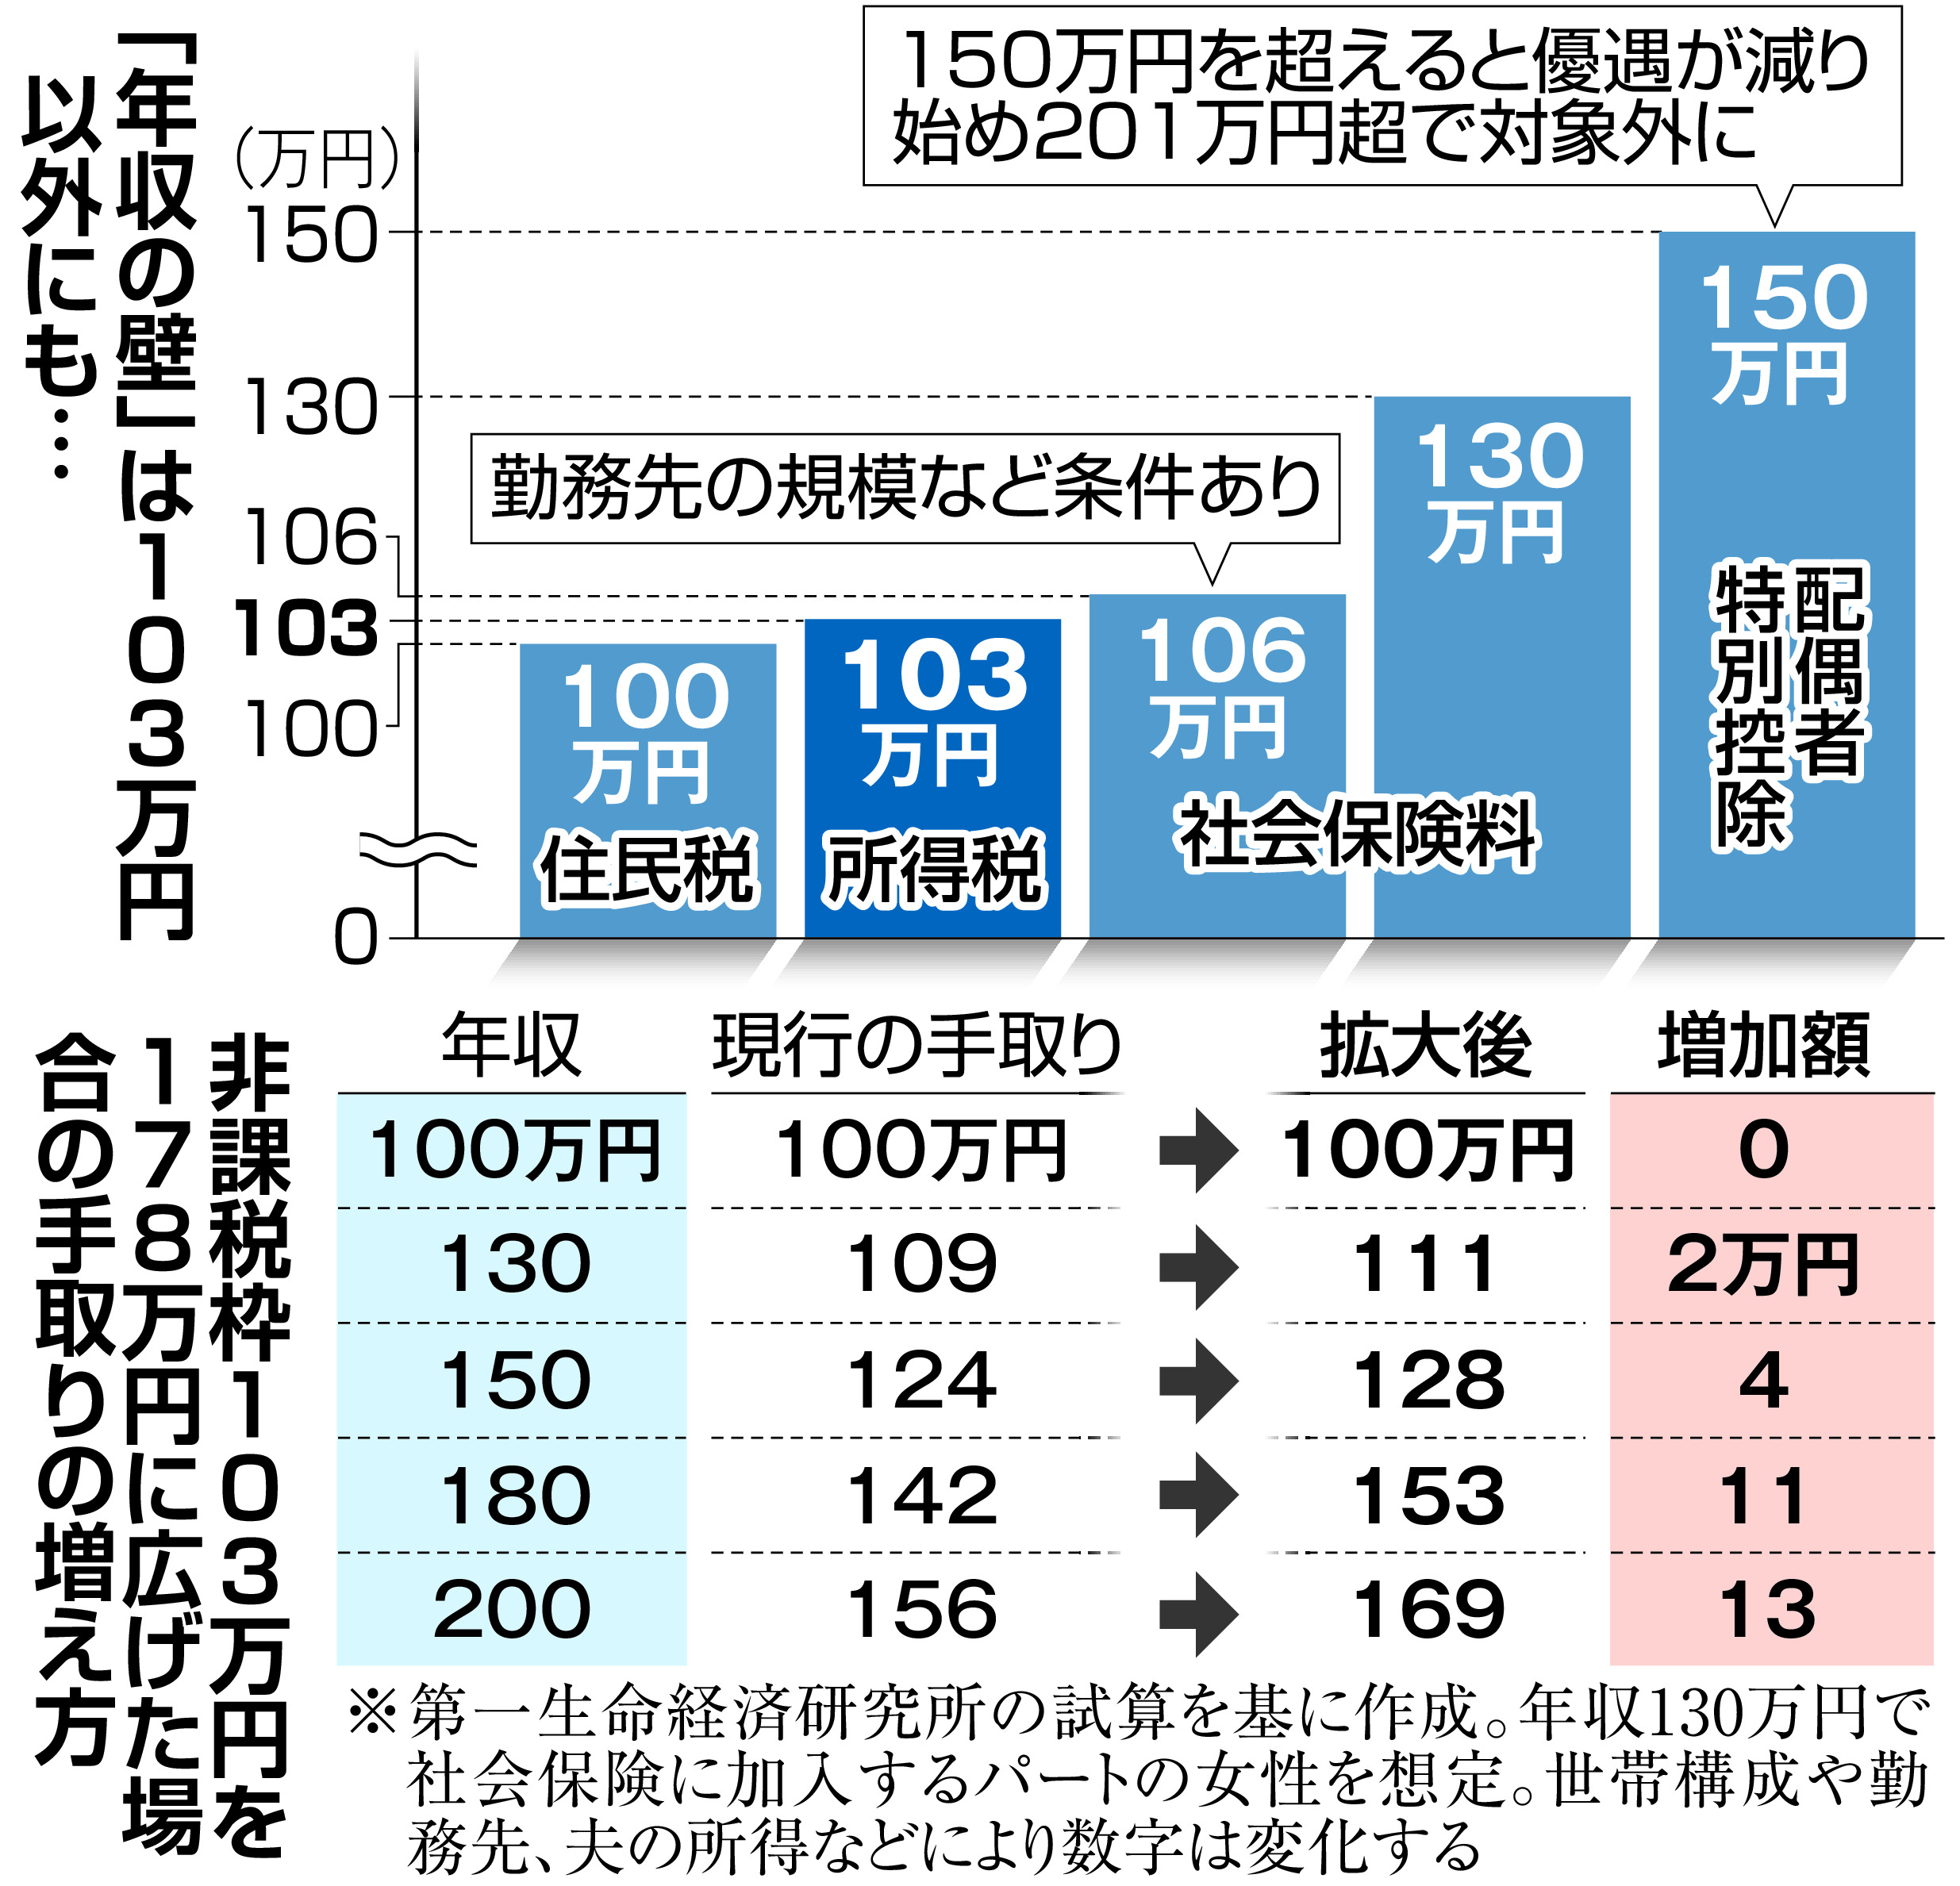
| 100万円の壁(住民税) | 年収93万〜100万円超で均等割・所得割が発生 | 自治体により年5,000円〜数万円程度 | 見落とされがちだが本人の手取りに直結する隠れた境界線。 |
| 103万円の壁(税制・親の扶養) | 合計所得48万円超で親の特定扶養控除(63万円)が消失 | 親の税金が年間約5万〜15万円超アップ | 世帯全体の損失が最も大きくなる最重要注意ライン。 |
| 106万円の壁(社会保険) | 週20時間以上・月収8.8万円以上(51人以上の企業) | 社会保険料(健康保険・厚生年金)が天引き | ※昼間学生は原則適用除外(学生特例)。夜間・通信生は対象。 |
| 130万円の壁(社会保険の扶養) | 年収130万円以上で親の健康保険の被扶養者から除外 | 本人が国民健康保険・年金に加入(年約15万〜20万円負担) | 学生特例に関係なく適用される絶対的な社会保険ライン。 |
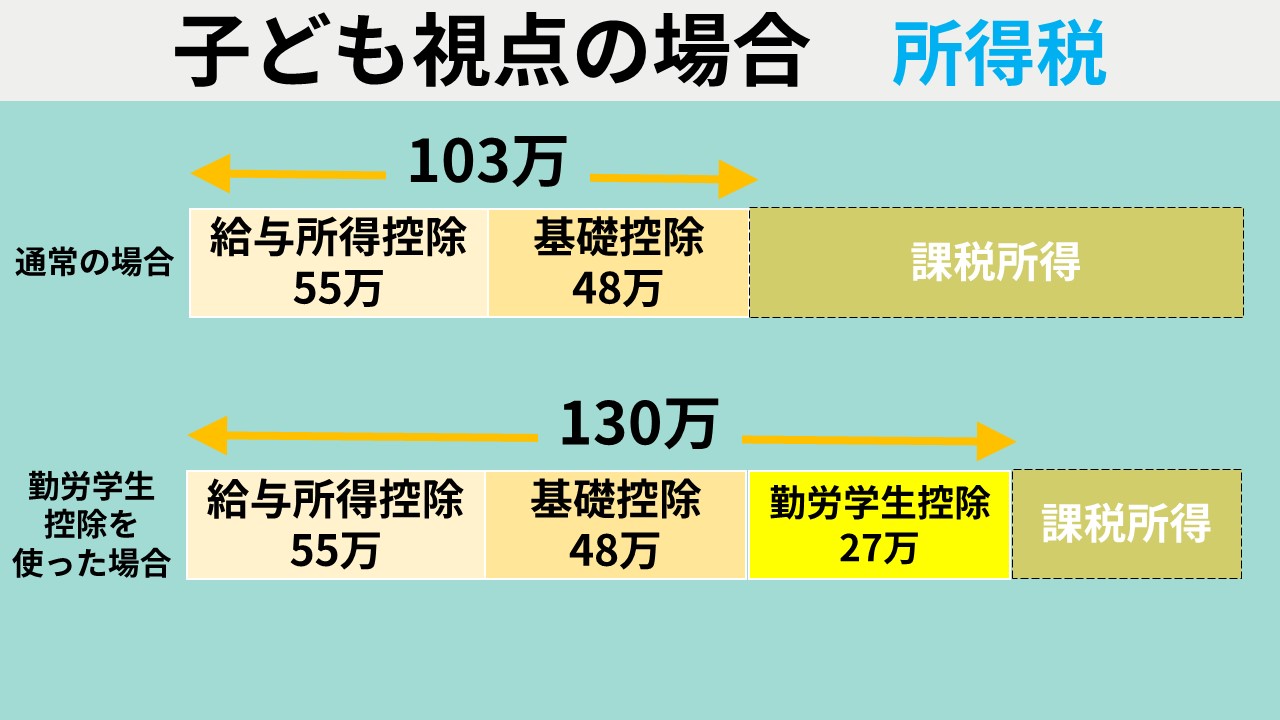
| 130万円(勤労学生控除上限) | 所得控除27万円加算で本人の所得税非課税を維持 | 本人の所得税のみ0円(親の扶養は戻らない) | 「親の扶養も維持できる」という誤解が非常に多い危険地帯。 |
一般に知られていない盲点とネットの誤解|交通費・掛け持ち・住民税の境界線
ネット上のQ&AサイトやSNSでは、税金と扶養に関する誤った情報が氾濫しています。現場の経理担当者や税務署への相談で頻発している代表的な「3大盲点」を整理します。
1. 交通費は「103万円の計算」に含まれるのか?
結論から言うと、通勤のために支給される実費相当の交通費(非課税限度額:月額15万円まで)は103万円の計算に一切含まれません。給与明細に「基本給9万円、通勤手当1万円、支給合計10万円」と記載されている場合、年収換算の対象となるのは基本給の9万円分のみです。ただし、給与規程上「一括支給(時給に交通費を含む)」とされている契約形態では、全額が給与所得としてカウントされる場合があるため、自身の雇用契約書を必ず確認する必要があります。
2. アルバイト掛け持ち時の「合算ルール」と乙欄源泉徴収
2箇所以上でアルバイトを掛け持ちしている場合、年収はすべての勤務先の給与支払額を合算して計算します。「A店で80万円、B店で30万円だからどちらも103万円以下でセーフ」という理屈は通用しません。この場合、合算年収は110万円となり、103万円の壁を突破しています。
また、メインのバイト先(甲欄)以外では高い税率(乙欄)で所得税が源泉徴収されるため、年度末に自ら正しい手続きを行わないと過払いのまま放置されたり、逆に確定申告漏れとして追徴課税を受けたりするリスクを抱えることになります。
3. 所得税ゼロでもやってくる「住民税の壁」
「103万円以下だから税金は1円もかからない」と思い込んでいる学生を驚かせるのが住民税です。住民税には「所得割」と「均等割」があり、多くの自治体(東京都23区など)では年収100万円を超えると所得割が、年収93万〜100万円を超えると均等割(年額約5,000円)が課税されます。学生であっても、自治体からの納税通知書が自宅に届くのはこの仕組みによるものです。
【実態検証】学生と保護者のリアルな摩擦|SNS・現場取材で見えた「年末の修羅場」
毎年11月から12月にかけて、大学のキャンパスやSNS上では「親から怒鳴られた」「年末のシフトを全部削られた」という学生の悲痛な声が急増します。大手進路指導機関の意識調査やネットコミュニティの告白手記を分析すると、親子間のマネーコミュニケーション不全による生々しいトラブルが浮き彫りになります。
ある私立大学3年生の男性は、次のように語っています。
「夏休みにガッツリ稼いで115万円になりました。自分なりに勤労学生控除を申請して『税金対策は完璧だ』と安心していたら、12月に父親から『お前のせいで会社の家族手当が消えて、税金が15万も上がった!どうしてくれるんだ』と激怒されました。勤労学生控除を使っても親の扶養から外れることを誰も教えてくれませんでした」
【プロの結論】世帯主の心理バイアスと自立に向けた家族間コミュニケーション
家族社会学および行動経済学の視点からこの現象を読み解くと、日本特有の「世帯主型課税制度」と「親子の共依存構造」が根底に存在します。保護者側には「子どもの収入は自分が管理・把握している」という無意識の前提があり、学生側には「自分の給与明細しか見えない」という視野の分断が存在します。
学生が健全な経済的自立を果たすためには、親の心理的バウンダリー(境界線)を尊重しつつ、「1年間に稼ぐ予定額」を事前に家庭内で共有・合意形成しておくことが不可欠です。年収103万円を超えることが悪なのではなく、「共有なしに想定外の控除喪失を引き起こすこと」が家庭内紛争の真因です。
損をしないための手続き完全ガイド|年末調整の書き方・勤労学生控除・確定申告
税金の仕組みを正しく味方につけるためには、勤務先への書類提出や税務署での手続きを正確にこなすスキルが求められます。学生が押さえるべき実務フローを解説します。
1. 勤労学生控除の条件と年末調整の書き方
勤労学生控除は、働きながら学ぶ学生の税負担を軽減するための制度です。適用を受けると、基礎控除や給与所得控除に加えて27万円の所得控除が上乗せされ、本人の所得税非課税ラインが「年収130万円以下(給与所得控除55万円+基礎控除48万円+勤労学生控除27万円)」まで引き上がります。
【勤労学生控除の適用要件】
- 高校、大学、専修学校などの所定の学校に在学していること
- 給与所得などの勤労による所得があること
- 合計所得金額が75万円以下(給与収入のみなら130万円以下)であること
- 給与以外の所得(投資や不動産など)が10万円以下であること
年末調整で申請する場合、勤務先から配られる「給与所得者の扶養控除等(異動)申告書」の「勤労学生控除」の欄にチェックを入れ、学校名、入学年月日、所得の見積額を記入して提出します。専修学校生や職業訓練生の場合は、学校が発行する「勤労学生控除に関する証明書」の添付が必要です。
2. 学生バイトの確定申告やり方|源泉徴収税を取り戻す手順
「掛け持ちをしていて年末調整をしていない」「月の給料が8万8,000円を超えて源泉徴収(所得税の天引き)されたが、年収は103万円以下だった」という学生は、確定申告(還付申告)を行うことで引かれすぎた税金が全額手元に戻ってきます。
【確定申告のステップ】
- すべてのバイト先から1月中に発行される「源泉徴収票」を回収する。
- スマートフォンで国税庁の「確定申告書等作成コーナー」にアクセスする。
- マイナンバーカードまたはID・パスワードを使ってログインし、源泉徴収票の支払金額や源泉徴収税額を画面の指示通りに入力する。
- 還付金を受け取る本人名義の銀行口座情報を入力し、e-Taxでオンライン送信する。
還付申告は翌年の2月16日を待たずとも、1月1日から5年間にわたっていつでも提出可能です。スマホ操作だけで約15分で完了するため、源泉徴収票に税額が記載されている場合は必ず実行しましょう。
働き方の判断基準|年収103万以内に抑えるべき人 vs 超えて稼ぐべき人
「結局、自分は103万円以内に抑えるべきか、それとも気にせず稼ぐべきか」という疑問に対し、明確な意思決定基準を提示します。
【年収103万円以内に抑えるべき人】
- 親の収入が高く、特定扶養控除の恩恵が大きい世帯の学生:年収105万〜120万円程度の中途半端な稼ぎ方では、親の増税額(10万〜15万円)が本人の稼ぎを上回り、世帯全体で確実に大損します。
- 親の勤務先から「扶養手当・家族手当」が支給されている学生:企業の福利厚生規程で「子の年収103万円以下」が支給要件になっている場合、手当(月1万〜3万円程度)が打ち切られるダブルパンチを受けます。
- 学業や研究、部活動に充てる時間を最優先したい学生:税金の管理やシフト調整のストレスを抱えず、学業に専念する方が長期的なキャリアリターンが高くなります。
【103万円を超えてガッツリ稼ぐべき人】
- 学費や生活費を自身で賄っており、年間160万〜180万円以上稼ぐ覚悟がある学生:社会保険料や親の扶養外れによる世帯負担増(約15万〜20万円)を完全に凌駕するだけの労働時間を投下できるなら、限界を超えて稼ぐ合理性があります。
- 親が個人事業主で国民健康保険に加入している世帯、または親の扶養に入っていない学生:特定扶養控除の喪失影響が会社員世帯と異なる(または存在しない)ため、手取り逆転のリスクが極めて低くなります。
【バイト 学生 103万】に関するよくある質問(FAQ)
Q1:103万円を数千円でも超えたら、すぐに親の勤務先や税務署にバレますか?
A1:確実に把握されます。各勤務先から自治体へ「給与支払報告書」が提出され、税務署と自治体間でデータが照合されるため、翌年の初夏(住民税決定通知書の発送時期)に親の勤務先の給与担当部署へ「扶養控除の是正通知」が届きます。隠し通すことは法的に不可能です。
Q2:勤労学生控除を使えば、親の扶養に入ったまま130万円まで稼げますか?
A2:不可能です。勤労学生控除は「学生本人の所得税」を控除する制度であり、「親側の扶養控除基準(合計所得48万円=給与収入103万円以下)」には一切影響を与えません。103万円を超えた時点で親の扶養からは外れます。
Q3:年末調整の用紙をバイト先に提出し忘れたらどうなりますか?
A3:バイト先での控除計算が行われず、本来納める必要のない所得税が引かれたままになります。その場合は、翌年2月16日以降に自分で税務署へ確定申告(還付申告)を行えば、納めすぎた税金の還付を受けられます。
Q4:12月の給料が1月に振り込まれる場合、どの年の年収としてカウントされますか?
A4:税法上の年収は「実際に支給(振込)された日」が基準です。例えば「12月締め・翌年1月15日払い」のバイト代は、12月ではなく翌年の年収として計上されます。12月中に振り込まれる給与までがその年の103万計算対象です。
まとめ:2026年を賢く生き抜く学生バイトのマネー戦略
学生アルバイトの「103万円の壁」は、単なる税金ルールにとどまらず、家計全体のキャッシュフローや家族関係に直結する重要な経済問題です。2026年の税制環境においては、法改正の最新動向を注視しつつ、自らの年収着地点を戦略的にコントロールするリテラシーが求められます。
稼ぐべきか抑えるべきかの選択は、学生自身のライフプランと家庭の経済状況によって異なります。年間スケジュールを組む段階で「年収上限の目標」を定め、親とオープンに情報を共有した上で、賢明なワークライフバランスを築いていきましょう。 (出典: バイト 学生 103万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。