ダイソー貯金ファイルで本当に貯まる?売り切れ理由と活用術を徹底検証
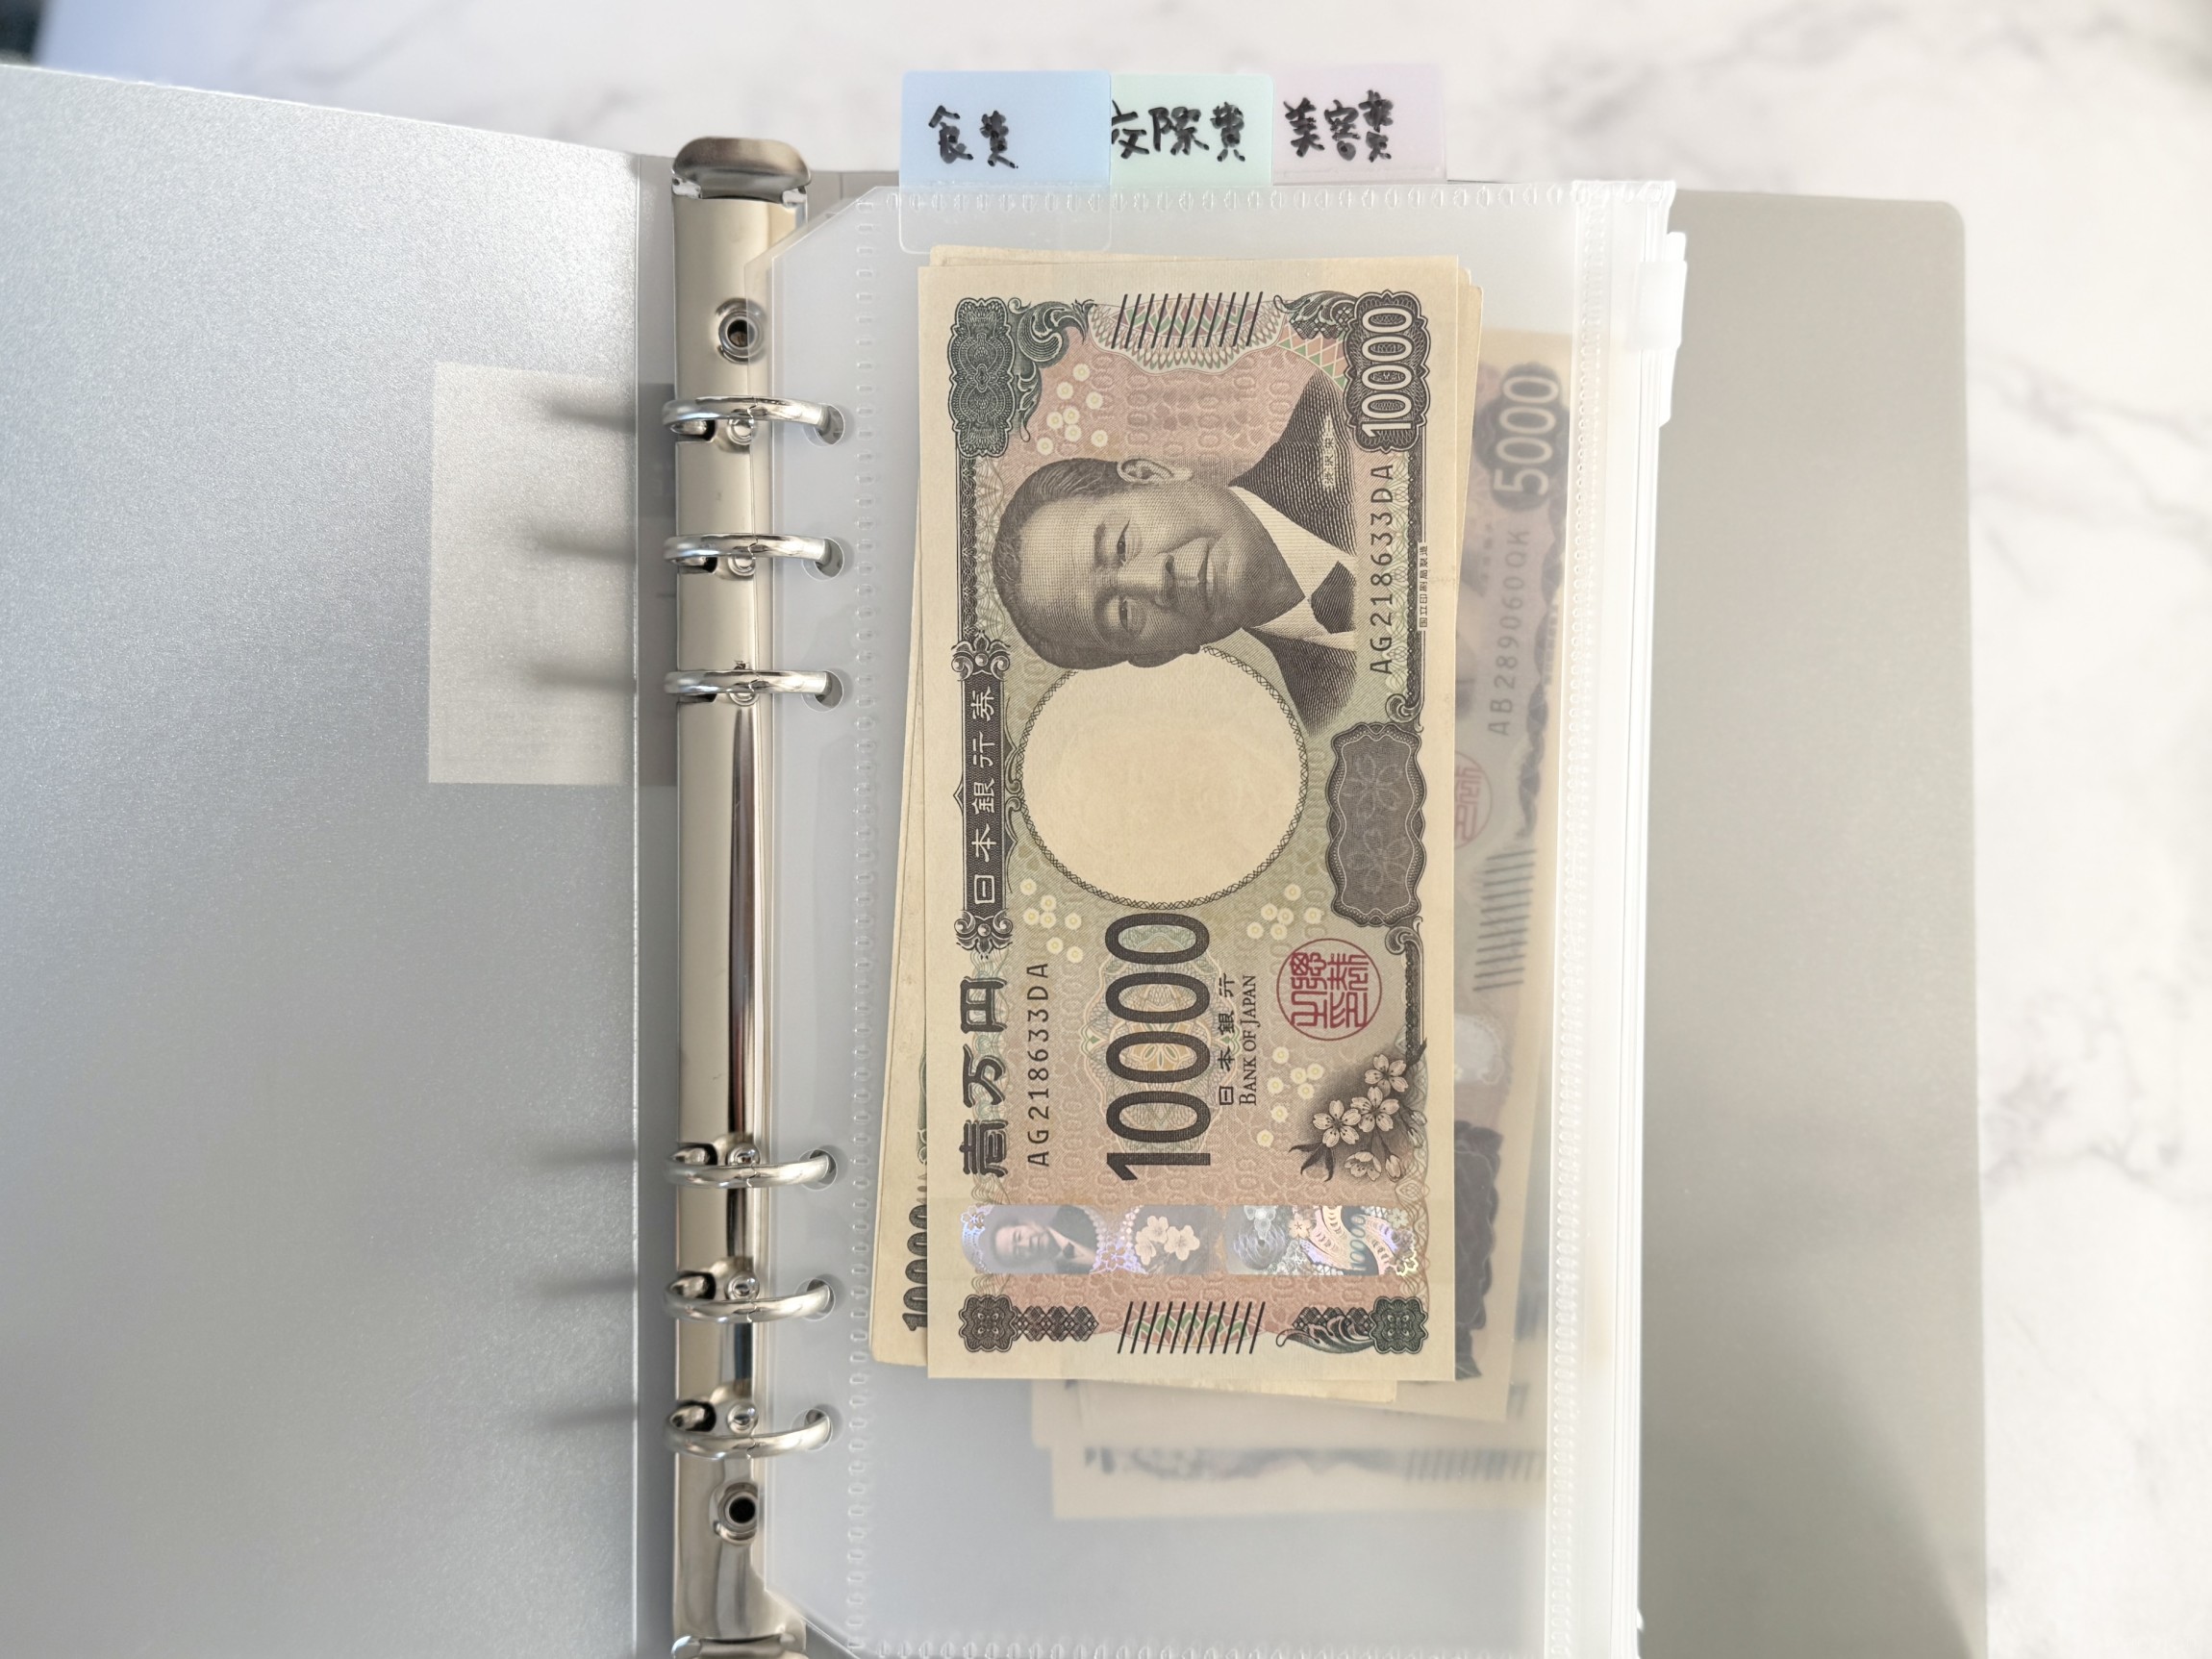
キャッシュレス決済が生活の標準インフラとなった2026年現在、あえて手元にある現金を物理的に仕分ける「アナログ家計管理」がZ世代から子育て世代を中心に空前の盛り上がりを見せています。その震源地となっているのが、100円ショップ大手のDAISO(ダイソー)で展開されている「ダイソー貯金ファイル(リフィル式バインダーやスライダー付きポケット)」です。SNSや動画プラットフォームでは関連ハッシュタグの再生数が数百万回を突破し、店頭では入荷直後に即完売する現象が相次いでいます。
デジタル家計簿アプリや自動貯金サービスが数多く存在するなか、なぜ100均のアナログなバインダーがこれほどまでに支持され、実際に支出削減効果を生み出しているのか。本稿では、品薄が続く構造的理由から具体的なセットアップ手順、無印良品をはじめとする競合製品との徹底比較、そして行動経済学の観点から見た「貯まる心理メカニズム」まで、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ダイソー貯金ファイルは「予算の可視化」と「衝動買いの抑制」をわずか数百円で実現できる圧倒的コストパフォーマンスが最大の魅力。
- 要点2:無印良品の人気パスポートケースの代替需要とSNSでのカスタマイズ動画拡散が重なり、スライダーポケットなど特定リフィルの品薄が継続。
- 要点3:成功の要は「変動費の週分け」と「特別費の積立」。キャッシュレス決済の還元と併用するハイブリッド管理が2026年の最適解。
【実態検証】ダイソー貯金ファイルで本当に節約できる?売り切れ続出の真相
「ダイソーの貯金ファイルを使うだけで、毎月2万〜3万円の使途不明金が浮いた」という声がネット上で溢れる一方、「本当に100均グッズだけで家計が劇的に改善するのか」と疑問を持つ読者も少なくありません。編集部による定点観測とユーザー調査の結果、この節約効果は単なる気の緩みを防ぐ精神論ではなく、「現金の物理的接触による心理的ブレーキ」が作用していることが浮き彫りになりました。
行動経済学において広く知られる「支払いの痛み(Pain of Paying)」理論によれば、クレジットカードやQRコード決済は支払いの痛覚が極めて薄く、無意識の過剰支出を誘発しやすいとされています。ダイソー貯金ファイルを用いた「袋分け家計簿」は、あらかじめ決めた予算現金をスライダーポケットに割り振り、手元のお金が減っていくプロセスを触覚と視覚でダイレクトに脳へフィードバックさせます。この心理的摩擦こそが、コンビニのついで買いやネット通販の衝動買いを未然に防ぐ決定的な防波堤となっています。
また、店舗で売り切れが続出している背景には、以下の3つの複合的要因が存在します。
- 無印良品ジェネリックとしての爆発的需要:定価2,000円前後の多機能ケースと同等の仕組みが、本体110円〜330円、リフィル各110円(税込)という破格のトータルコストで揃う点。
- SNSコミュニティによる「デコ・カスタマイズ」の拡散:自分好みのラベルシールやインデックスでバインダーを彩る動画がTikTokやInstagramでトレンド化し、複数冊買いするユーザーが急増したこと。
- サプライチェーンと店舗発注の偏り:文房具コーナーと収納コーナーのどちらに配置されるかが店舗規模によって異なり、リフィル類(特に3ポケット・スライダータイプ)の局所的な買い占めが発生しやすい物流事情。
大型店舗や「DAISOネットストア」の在庫動向を見ても、再入荷通知の直後に特定リフィルが一時品切れになる状態が散発しており、見かけた段階で必要部数を確保することが推奨されます。

【徹底比較】ダイソーVS無印良品|バインダー貯金のリフィル互換性とコスパ
家計管理バインダーのパイオニア的存在である「無印良品(ポリエステルパスポートケース・クリアポケット付)」と、追従する「ダイソー(カスタム式6穴バインダーシリーズ)」の違いについて、仕様・質感・拡張性の観点から詳細に比較検証しました。
| 比較項目 | ダイソー(6穴カスタムバインダー) | 無印良品(パスポートケース) | 編集部の見解・評価 |
|---|---|---|---|
| 初期導入費用 | 約330円〜550円(本体+リフィル数種) | 約1,990円〜2,290円(クリアポケット3枚付属) | ダイソーの価格優位性は圧倒的。入門用としては最適。 |
| ファスナー・金具の耐久性 | 塩ビ素材。頻繁な小銭出し入れでスライダー摩耗の懸念あり | 高耐久ナイロン・頑丈な金属リングで長年使用可能 | 毎日持ち歩く場合は無印、自宅据え置きならダイソーで十分。 |
| リフィルのバリエーション | EVAジッパー、カード収納、両面ポケット等が多彩 | EVAリフィル、メッシュポーチ等(やや選択肢限定) | ダイソーはカードや領収書の専用リフィルが豊富で自由度が高い。 |
| リング規格(互換性) | 国際標準A6・6穴規格に準拠(セリア・キャンドゥと互換) | 独自ピッチの6穴リング(一部他社リフィルとズレあり) | 100均同士でリフィルを買い足せるダイソーが拡張性で有利。 |
総合的な評価として、家計管理を初めて試す方や用途別に複数冊運用したい方にはダイソーのカスタム式バインダーが最適解となります。一方で、10年単位で同じケースをタフに使い倒したいミニマリスト志向の方には無印良品が選ばれています。
【2026年最新】失敗しないダイソー貯金ファイルの使い方&袋分け家計簿実践術
ダイソーの貯金ファイルを導入しても、ただ紙幣を無作為に詰め込むだけでは途中で残高が合わなくなり挫折してしまいます。家計再生の現場で実証されている、再現性の高い3ステップ導入法を紹介します。
ステップ1:固定費と変動費を明確に切り分ける
家賃や光熱費、通信費などの固定費は銀行口座からの自動引き落としに任せ、貯金ファイルで管理するのは「食費・日用品費・交際費・予備費」などの変動費に限定します。すべてを現金管理しようとすると管理コストが膨張し破綻します。
ステップ2:スライダー付ポケットを「週別」に割り振る
月間のやりくり費を「第1週〜第5週」のポケットに等分して現金を収納します。1週間ごとに使える上限額が物理的に固定されるため、「給料日前にお金が底をつく」という家計破綻の典型パターンを根本から封じ込めることが可能です。
ステップ3:「特別費積立」と「セクションファイル」の併用
冠婚葬祭費、自動車税、季節イベント(クリスマスや帰省費)などの年払い支出は、別のリフィルを用意して毎月定額を積み立てます。また、領収書や医療費の明細管理には蛇腹構造の「セクションファイル」を併用することで、書類の紛失を防ぎ確定申告や医療費控除の集計が劇的にスムーズになります。

【モチベーション持続】100日貯金シートとテンプレートで挫折を防ぐ活用アイデア
貯金習慣を定着させるうえで最大の敵は「退屈さ」です。2026年の貯金トレンドとして定着しているのが、ゲーミフィケーションを取り入れた「100日貯金シート」や「365日貯金テンプレート」の併用です。
これは、1から100までの数字が書かれたシートを用意し、該当する金額(例:1番=100円、50番=500円など)をポケットに入れたらマス目をカラーペンで塗りつぶしていく手法です。バインダーの表紙裏や専用リフィルに挟み込んでおくことで、以下のようなメリットが生まれます。
- 進捗の可視化:マス目が埋まっていく達成感がドーパミンを分泌させ、ゲーム感覚で継続できる。
- 端数小銭の有効活用:財布に余った硬貨を毎日整理する動機付けになり、財布の肥大化を防げる。
- 推し活・旅行資金の目標達成:「推しのライブ遠征費」「家族旅行の贅沢ディナー代」など明確なゴールを設定することで、途中の取り崩しを防ぐ心理的アンカーになる。
無料配布されているテンプレートをプリントアウトし、ダイソーのラミネートフィルムやクリアポケットにセットして油性ペンで消せるようにカスタマイズする手法もSNSで高い評価を得ています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
ネット上の口コミ・レビューや、SNSコミュニティ(X、Instagram、知恵袋等)に寄せられたリアルな声を分析すると、高い実用性を評価する声と同時に、運用上の課題も浮き彫りになっています。
肯定的な意見(メリット)
「毎週末にファイルを開いて残金を数える時間が楽しみになった」「クレジットカードの明細を見て青ざめる生活から完全に脱出できた」「子どもにお金の価値や仕分けの仕組みを教える最高の教材になっている」など、家計に対する自己効力感の向上を挙げるユーザーが多数を占めます。
否定的な意見・直面した課題(デメリット)
「小銭を入れすぎるとバインダーがパンパンに膨らんでリングが噛み合わなくなる」「キャッシュレスのポイント還元(0.5%〜1.0%)を一部取りこぼすもったいなさがある」「セルフレジで毎回バインダーから現金を取り出すのが周囲の視線を含めて少し億劫」という指摘も見られます。
こうした現場の声から導き出される対策は、「小銭は週に一度まとめて貯金箱へ退避させる」「ファイルは自宅の据え置き専用とし、日々の持ち歩きは週予算分のみをスマート財布に移す」という運用ルールを敷くことです。
一般に知られていない盲点とネットの誤解
ネット上のまとめ記事やSNS動画では「ダイソー貯金ファイルを使えば誰でも絶対に貯まる」といった過度な単純化が散見されますが、そこには見過ごされがちな2つの盲点が存在します。
誤解1:すべての支出を現金化するのが正義という思い込み
2026年現在の金融環境において、公共料金や日用品の高額決済まで現金化するのは、各種決済サービスの還元機会を著しく損失します。正解は「無駄遣いしやすい食費・娯楽費のみを現金管理にし、固定支出はクレカ自動決済」とする適材適所のハイブリッド運用です。
誤解2:リフィルやシール等のグッズ集めが目的化する本末転倒
「ファイル本体、全種のリフィル、専用インデックス、シール」をダイソーで買い揃えるうちに初期費用が2,000円近くに達し、肝心の貯金原資を圧迫してしまうケースが報告されています。まずは「本体1冊+スライダーポケット3〜5枚」の最小構成(約500円)からスタートするのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学および家計心理の観点から、ダイソー貯金ファイルの導入において劇的な成果を出せる人と、かえってストレスを溜めてしまう人の条件を明確に定義します。
確実におすすめできる人:
- クレジットカードやスマホ決済の引き落とし額が毎月予想を超えてしまう人
- 「何に使ったか分からない使途不明金」が毎月2万円以上ある人
- 手帳デコや文房具のカスタマイズが好きで、作業自体に愛着を持てる人
- 推し活や特別旅行など、短期〜中期の目的別貯金を確実に成功させたい人
導入に慎重になるべき人:
- すでに家計簿アプリとマネーフォワード等の連携で完全自動管理ができている人
- ポイ活やキャッシュレス決済の還元率最適化を最優先課題としている人
- 現金の引き出しや小銭の物理的勘定に対して強い煩わしさを感じる人
【ダイソー貯金ファイル】に関するよくある質問(FAQ)
Q1:ダイソー店内のどの売り場(コーナー)に置いてありますか?
A1:店舗によって配置が異なりますが、主に「文具コーナー(6穴システム手帳・リングノート周辺)」または「収納・トラベルコーナー(ポーチやパスポートケース周辺)」に陳列されています。見当たらない場合は、店員に「6穴のカスタムバインダー」または「ジッパー付リフィル」の在庫状況を確認してください。
Q2:セリアやキャンドゥで売っているリフィルもそのまま使えますか?
A2:はい、ダイソーのカスタム6穴バインダーは標準的なA6・6穴規格を採用しているため、セリアやキャンドゥの「6穴バインダー専用リフィル」と基本的に互換性があります。店舗ごとのデザイン違いを組み合わせて自分好みに拡張することが可能です。
Q3:キャッシュレス派ですが、このファイルを活用する方法はありますか?
A3:現金の代わりに「ダミーカード」や「金額を書いた付箋」を入れる活用法が有効です。例えば、PayPayやクレカで予算を使った都度、該当するポケットから専用ボックスへカードを移すことで、電子マネーの残高感覚を物理的に管理できます。
まとめ:物理管理の強みを活かして無理のない資産形成を
ダイソーの貯金ファイルが爆発的な支持を集め続けている本質は、デジタル化によって希薄化した「お金の重み」を、手軽な価格で再認識させてくれる点にあります。高度な金融アプリ全盛の時代だからこそ、物理的に予算を区切り、手で触れて管理するアナログなアプローチが強力なブレーキとして機能します。
高額な家計管理グッズを購入する必要はありません。まずは数百円のダイソー貯金ファイルからスタートし、自分の生活リズムに合わせた無理のない予算管理を構築してみてください。 (出典: ダイソー貯金ファイル(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。