セブン銀行他行振込手数料の真相|意外と高い理由と無料化裏ワザ
全国のセブン-イレブンに設置され、圧倒的な設置台数と利便性を誇るセブン銀行。手軽に現金の引き出しや預け入れができる日常のインフラとして定着していますが、他行口座への振込を行おうとした際、「なぜこんなに引かれるのか」「想像していたより高い」と違和感を覚えた経験を持つ人は少なくありません。
ネット銀行各社が「他行振込月〇回無料」を競い合う現在、セブン銀行の振込手数料体系は独自のポジションを維持しています。本稿では、窓口を持たないコンビニ特化型銀行としての手数料構造、ATMとアプリ(ダイレクトバンキング)操作時の決定的な料金差、そして多くのユーザーが見落としている「手数料を実質ゼロ円にする正規の裏ワザ」の真偽まで、客観的なデータと利用者の声を交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン銀行口座からの他行振込手数料はアプリ・ATMともに基本一律165円だが、ATMでは時間帯により別途110円の手数料が上乗せされ最大275円に膨らむ。
- 要点2:かつて存在した「3万円以上」の高額区分は改定で一本化されたものの、優遇プログラムによる他行振込の自動無料枠が原則用意されていない点が「割高」と感じられる主因。
- 要点3:1回10万円以下の個人間送金であれば「ことら送金」の活用、またはスマホ決済インフラを経由した送金迂回ルートにより、合法的かつ安全に他行送金を無料化できる。
【2026年最新まとめ】セブン銀行他行振込手数料はいくら?ATMとアプリの決定的な違い
日常の買い物ついでに立ち寄れる利便性の裏で、振込手数料の仕組みを正しく把握していないと、知らぬ間に余計な出費を強いられることになります。セブン銀行における口座間取引の基本料金と、チャネルごとの差分を整理しました。
セブン銀行口座を保有しているユーザーが他行宛てに資金を移動する場合、セブン銀行ダイレクトバンキング振込手数料は金額の多寡にかかわらず一律165円(税込)に設定されています。これは同行宛ての振込手数料(55円)と比較すると3倍のコストとなります。
| 振込チャネル | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ダイレクトバンキング (アプリ/WEB) | セブン宛:55円 他行宛:165円(一律) | ネット銀行相場:145円〜220円(無料枠あり) | 金額に関わらず固定のため少額送金では割高、まとまった額では標準的。 |
| セブン銀行ATM (日中:7:00〜19:00) | 振込手数料165円 (ATM利用手数料:0円) | メガバンクATM他行宛:220円〜330円 | 日中の機械操作であればアプリと同額。店頭操作としては比較的安価。 |
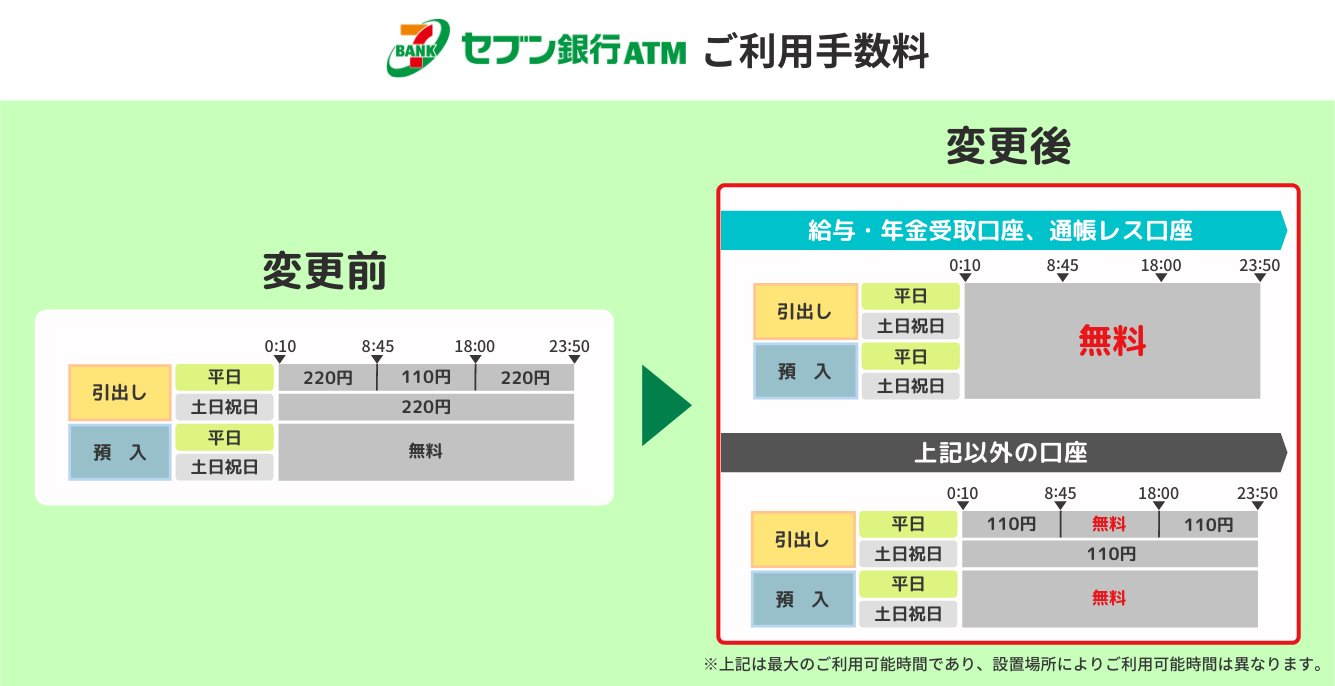
| セブン銀行ATM (夜間・早朝) | 合計275円 (振込165円+ATM利用料110円) | 時間外ATM利用:330円〜440円前後 | 最大の落とし穴。夜間に急ぎで振り込むと大幅にコストが跳ね上がる。 |
かつて金融機関の振込手数料といえば「3万円未満」と「3万円以上」で料金が大きく分かれていました。しかし、セブン銀行他行振込手数料改定の経緯を辿ると、全国銀行データ通信システムの接続料引き下げを受けた改定により、3万円の境界線は撤廃され、送金額の大小を問わず1回あたり165円に統一された歴史があります。以前のように「高額を振り込むと330円取られる」という事態は解消されたものの、少額の振り込みを頻繁に行う層にとっては固定費としての負担感が依然として残っています。
なぜセブン銀行振込手数料が高いと感じるのか?「275円の罠」とビジネスモデルの深層
ソーシャルメディアや口コミ掲示板で「セブン銀行の振込は地味に高い」と投稿される背景には、利用者の心理的盲点を突く構造的な原因が存在します。その最たるものが、セブン銀行ATM他行振込手数料における「利用時間帯による二重課金」です。
セブン銀行のキャッシュカードを使って店頭ATMから他行へ送金する場合、平日はもちろん土曜日・日曜日・祝日であっても、7:00から19:00までの時間帯はATM利用手数料が0円です。そのため振込手数料の165円のみで完結します。しかし、19:00以降の夜間や早朝7:00前に同じ操作を行うと、時間外利用手数料として別途110円が加算され、合計275円が一瞬で差し引かれます。
画面上では「振込手数料165円」と案内されているように見えても、口座明細を確認した段階で「275円」が引かれており、ここでユーザーに強い不満や不信感が芽生えるケースが後を絶ちません。アプリ経由であれば24時間365日いつでも165円のまま据え置きとなるため、深夜の店頭操作は経済的に極めて不利な選択肢となります。
さらに根本的な要因として、他ネット銀行とのサービス設計の思想的乖離が挙げられます。住信SBIネット銀行、楽天銀行、ソニー銀行などの競合各社は、預金残高や取引状況に応じた会員ステージ制を採用し、「月1〜10回程度は他行振込手数料を無条件で無料化」する戦略を敷いています。一方のセブン銀行は、給与受取口座の指定や定期預金の積立があっても、他行振込手数料の自動無料付与枠が原則として存在しません。全国2万7000台を超える強固な実店舗ATM網を維持・運営するための設備投資回収モデルを採用しているため、トランザクションごとの確実な収益化が必須となっているのが構造的な実態です。
【実態検証】利用者の生の声とネットの評判に見る「コンビニ銀行の限界と価値」
実態をより多角的に把握するため、金融系コミュニティやSNS、知恵袋に寄せられた膨大な口コミデータを精査すると、評価は真っ二つに分かれています。
否定的な意見として目立つのは、やはり手数料の固定支出に対する嘆きです。
「オークションの決済で500円の小物を買うのに、他行宛てで165円取られて愕然とした。手数料比率が30%を超えている」
「仕事帰りの21時にコンビニATMで慌てて家賃を振り込んだら、夜間手数料110円と合算されて275円。スマホアプリからやればよかったと激しく後悔した」
こうした声が示す通り、キャッシュレス決済や無料送金アプリが普及した現代において、1回ごとに確実に発生する165円〜275円の出費は、行動経済学で言う「支払いの痛み(Pain of Paying)」を強く刺激します。
一方で、手放しでセブン銀行の機動性を称賛する意見も根強く存在します。
「地方出張中、地方銀行の支店も窓口も見当たらない深夜に、街道沿いのセブン-イレブンですぐに取引先へ入金できた。165円は『安心の保険料』として割り切っている」
「UIが直感的で、セブン銀行他行振込やり方 アプリ操作も迷わない。紙の振込用紙を持って都市銀行の窓口に並んでいた時代を考えれば、165円で数分のロスで済むのはむしろ格安」
このように、セブン銀行は「手数料の安さを極限まで追求するポイ活・資産形成派」からは敬遠されがちな反面、「物理的な安心感と24時間稼働の即時性を最優先する現場主義派」からは、必要経費として受容されている実態が浮き彫りになります。

一般に知られていない盲点とネットの誤解|手数料を無料化する裏ワザの真相
インターネット上では長年、「セブン銀行の振込手数料を無料化する裏ワザ」と銘打たれた様々な情報が出回っています。しかし、その中には規約違反に近いものや、すでに制度変更で利用できなくなった古い情報が混在しています。金融実務の視点から、合法かつ確実に手数料負担を回避・極小化する現行の手法を検証します。
裏ワザの真相1:10万円以下なら「ことら送金」を活用する
セブン銀行口座からの他行送金において、最も強力かつ正規の無料化手段が「ことら送金」の活用です。ことら送金とは、メガバンクや多数の地方銀行、ネット銀行が参加する個人間少額送金インフラです。
公式スマホアプリ「Myセブン銀行」はことら送金機能に対応しており、1回あたり10万円以下の送金であれば、送金手数料が完全無料となります。相手の口座番号を直接指定するだけでなく、相手が登録している携帯電話番号やメールアドレス宛てにも即時送金が可能です。従来の電信振込(165円)を選択するのではなく、アプリ画面内でことら送金を選択して取引を行うだけで、コストはゼロになります。
裏ワザの真相2:スマホ決済・資金移動ネットワークを経由した迂回送金
もう一つのアプローチは、無料のチャージ・出金機能を備えたキャッシュレス仲介サービスの活用です。具体的には「エアウォレット(COIN+)」などの決済プラットフォームが挙げられます。
セブン銀行口座からエアウォレットへ必要資金をチャージ(手数料無料)し、そこから振込先となる自身や家族の別銀行口座へ出金指示(手数料無料)を出す手法です。銀行システムを直接経由する振込ではなく、資金移動業者間の振替ネットワークを利用することで、実質的な資金移動コストを完全に無力化できます。即時着金を要しない日常の資金整理であれば、極めて合理的な防衛策となります。
土日祝日の振込反映時間と他行振込限度額の真相|即時着金しないケースを徹底解剖
手数料と並んでトラブルの原因となりやすいのが、土曜日・日曜日・祝日におけるセブン銀行振込反映時間と、安全管理に伴うセブン銀行他行振込限度額の真相です。
日本国内の銀行間送金は「全銀モアタイムシステム」が稼働しているため、セブン銀行でも原則として土日祝日を含め24時間365日、即時振込・即時反映が行われます。深夜であっても振込完了のボタンを押した数分後には、受取側の口座残高に反映されるのが標準仕様です。
しかし、現場では「休日に振り込んだのに相手から『入金されていない』と言われた」という相談が後を絶ちません。この現象が発生する理由は主に以下の3点に集約されます。
- 受取先金融機関のシステムメンテナンス:セブン銀行側が正常稼働していても、振込先の銀行が週末の定期メンテナンスに入っている場合、着金処理は翌営業日の早朝(月曜朝など)まで保留されます。
- 相手先がモアタイムシステム非参加の小規模金融機関:ごく一部の信用組合や農業協同組合等において、平日日中のみの稼働となっているケースがあります。
- 不正検知システムによる一時保留:普段と異なる高額の資金移動や、深夜帯の短時間連続振込を行うと、AI不正検知システムが作動し、送金処理に一時的なロックがかかる場合があります。
また、振込限度額についても事前の確認が欠かせません。ダイレクトバンキングにおける1日あたりの振込限度額は、初期設定では原則50万円に抑えられています。不動産決済や高額商品の購入などで100万円単位の送金を行う場合は、アプリやネットバンキングから事前に限度額の引き上げ申請を行う必要があります。セキュリティ観点から、限度額引き上げの反映には数時間から翌日までのタイムラグが設けられていることが多いため、期日当日の手続きでは資金ショートを起こす危険性があります。

【プロの結論】セブン銀行振込を使うべき人・他行へ乗り換えるべき人の判断基準
銀行選びや送金手段の選定において、単一の金融機関がすべての利用者に完璧に合致することはありません。日々のライフスタイルと取引規模に合わせた明確な割り切りが必要です。
セブン銀行での振込を継続して使い倒すべき人
- 生活圏にセブン-イレブンが密着している人:アプリ操作が苦手で、近所のATMで現金引き出しと同時に振込手続きを日中(7:00〜19:00)に完結させたい層。
- 10万円以下の送金がメインでアプリを使いこなせる人:「ことら送金」を活用し、手数料ゼロでスマートに送金できるリテラシーを持つ層。
- セキュリティと安定稼働を重視する人:通信障害時にも代替端末が街中に無数に存在する安心感を対価として評価できる層。
メインの振込口座を他行(ネット銀行等)へ切り替えるべき人
- 家賃、習い事、仕送りなど毎月決まった他行振込が複数件ある人:住信SBIネット銀行や楽天銀行など、自動振込機能と月数回の無料枠を提供するネット銀行へ移行することで、年間数千円単位の固定費を即座に削減できます。
- 深夜・早朝のコンビニATMから物理カードで振り込む頻度が高い人:毎回275円のコストを払い続けるのは資産形成上、明白な非効率です。
- 1回あたり10万円を超える送金を頻繁に行うビジネスユース層:ことら送金の対象外となるため、都度165円の手数料が確実に発生します。振込手数料の優遇プログラムが手厚い他行を主軸に据えるのが賢明です。
【セブン銀行他行振込手数料】に関するよくある質問(FAQ)
Q1:セブン銀行のATMから現金だけで直接他行へ振り込むことはできますか?
A1:セブン銀行ATMでは、現金(紙幣)を投入して直接他行の口座へ振り込む機能には対応していません。振込を行うには、必ず「セブン銀行のキャッシュカード」または「振込機能に対応した提携金融機関のキャッシュカード」を挿入し、口座残高から引き落とす形で送金する必要があります。
Q2:セブン銀行アプリ(ダイレクトバンキング)での他行宛て振込手順を教えてください。
A2:スマートフォンアプリ「Myセブン銀行」にログイン後、メニューの「振込・送金」をタップします。10万円以下の個人宛であれば手数料無料の「ことら送金」を、それ以外や法人宛ての場合は「振込」を選択します。振込先金融機関、支店名、口座番号、受取人名、金額を入力し、スマート認証(生体認証やワンタイムパスワード)を実行すれば数分で完了します。
Q3:振込手数料を安くするために、複数回に分けて振り込んでも問題ありませんか?
A3:通常の電信振込の場合、セブン銀行は1回ごとに一律165円が課金されるため、金額を分割して複数回送金すると回数分の手数料が発生し、かえって大損します。ただし、「ことら送金」の枠(1回10万円以下)を利用して複数回に分けて送金する場合は手数料が無料のまま維持されるため、合計額が20万円程度であれば日を分けるなど工夫することでコストを抑えられます。
Q4:セブン銀行で他行振込手数料が無料になるキャンペーンやポイントプログラムはありますか?
A4:nanacoポイントが貯まる各種キャンペーンは不定期で開催されることがありますが、定常的に「他行振込手数料〇回無料」を付与する優遇制度は現在設けられていません。確実な無料化を図るなら、制度としてのキャンペーンを待つよりも「ことら送金」や決済プラットフォームの送金機能を活用するのが最も確実です。
まとめ:今後の動向と損をしないための判断基準
金融インフラの急速なデジタル化とキャッシュレス社会の進展に伴い、銀行間の手数料構造は劇的な転換期を迎えています。セブン銀行が誇る圧倒的な店舗網と24時間365日の稼働力は依然として強力な武器ですが、旧来通りの「深夜の店頭ATM操作」に依存し続けると、無駄な手数料を支払い続けることになります。
損をしないための行動原則は極めてシンプルです。まず、物理ATMでの深夜振込(275円)を徹底的に回避すること。そして、日々の送金は公式アプリを通じた「ことら送金」を最優先で検討することです。サービスごとの特性と抜け穴を正しく理解し、自身の資金移動パターンに最適なツールを選択することが、無駄な支出を削ぎ落とす最大の防衛策となります。 (出典: セブン銀行他行振込手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。